 Alerta Litoral
Las pymes industriales reconfiguran su operatoria para sostener el empleo en un mercado interno que no repunta
Con más de 50.000 puestos perdidos desde agosto de 2023 y una producción acumulada del 6,5% en lo que va del año, las fábricas chicas reducen turnos, diversifican hacia servicios de mantenimiento y postergan desvinculaciones para preservar personal capacitado.
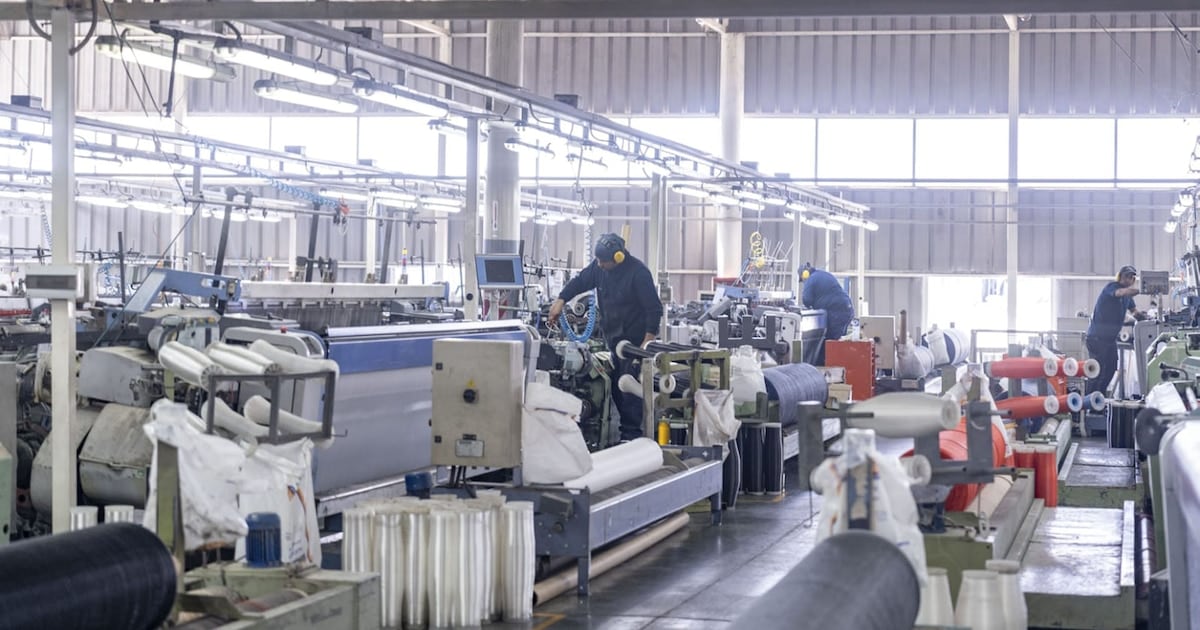
La lectura del termómetro industrial pyme atraviesa una de sus peores coyunturas de los últimos años. De acuerdo con los registros de la Confederación Argentina de la Mediana Empresa (CAME), desde agosto de 2023 se destruyeron aproximadamente 50.000 puestos de trabajo asalariados registrados en el segmento de pequeñas y medianas empresas industriales, lo que representa una contracción del orden del 15% en ese universo. En el agregado de la industria manufacturera, la caída roza las 90.000 plazas y el 8% del empleo formal, configurando un proceso de más de dos años consecutivos de retroceso sostenido.
Producción en baja y rubros más golpeados
El Índice de Producción Industrial Pyme (IPIP) elaborado por la CAME marcó en julio una disminución interanual del 3,8%, pese a exhibir una recuperación marginal del 0,6% respecto de junio. El acumulado de los primeros siete meses del año cierra con una contracción del 6,5%, y los rubros con peor desempeño son químicos y plásticos (-11,3%), alimentos y bebidas (-9,1%), metal, maquinaria, equipos y material de transporte (-5,4%), papel e impresiones (-3,7%) y textil e indumentaria (-3,7%). Maderas y muebles constituye la única excepción, con una mejora del 0,5% en el período.
El cuadro descriptivo encuentra su raíz explicativa en la composición de la demanda. Fuentes consultadas en CAME precisaron que el 70% de la producción de las pymes industriales se canaliza hacia el mercado interno, de modo que la debilidad del consumo actúa como variable determinante sobre el nivel de actividad fabril. Con ventas estancadas, costos en ascenso y un flujo de pedidos debilitado, la ecuación económica de las empresas chicas se deteriora sin que el canal exportador ofrezca, por ahora, una vía de salida de magnitud equivalente.
“El 70% de la producción de las pymes industriales se destina al mercado interno. Si este no tracciona, las fábricas tampoco tienen demanda.” Confederación Argentina de la Mediana Empresa (CAME)
Menos turnos, más servicios y la decisión de retener personal
Frente a ese escenario, las firmas del segmento optaron por reconfigurar su operatoria antes que avanzar con despidos masivos. Redujeron la cantidad de turnos diarios, volcaron capacidad instalada ociosa hacia servicios de reparación y mantenimiento de equipos, flexibilizaron condiciones de cobro y exploraron clientes en zonas no habituales para preservar el flujo de caja. La decisión de sostener la plantilla aun en contextos recesivos responde a un cálculo económico concreto: la formación de un operario insume tiempo y recursos, y su reemplazo posterior resulta oneroso, lo que vuelve más razonable retenerlo aun cuando la producción cae.
- Reducción de turnos diarios para ajustar horas trabajadas a la demanda efectiva.
- Reorientación de capacidad ociosa hacia servicios de reparación y mantenimiento de equipos.
- Flexibilización de condiciones de cobro para sostener el flujo de caja.
- Búsqueda de clientes fuera de las zonas habituales de venta.
- Retención de personal capacitado para evitar costos futuros de recambio y reentrenamiento.
La Secretaría de Trabajo aporta un dato que respalda esa lógica empresaria: el 65% de las empresas industriales mantiene estabilidad en sus nóminas incluso en períodos de ajuste. Se trata de un comportamiento que, leído en perspectiva histórica, pone de relieve la valoración del capital humano formado como activo estratégico, sobre todo en segmentos donde la curva de aprendizaje técnica resulta prolongada y específica.
Una mirada retrospectiva y señales para los próximos meses
El fenómeno de las pymes industriales argentinas no resulta ajeno a una historia recurrente de vulnerabilidad frente a los ciclos macroeconómicos. Desde los procesos de apertura comercial de los años noventa hasta las crisis cambiarias y los sucesivos episodios de alta inflación, el segmento pyme ha oscilado entre etapas de expansión y fases de contracción pronunciada, en las que la preservación del empleo suele operar como variable de ajuste diferido. El presente configura una de esas fases, caracterizada por una retracción que combina menor demanda interna, presión de costos y restricciones de financiamiento.
Hacia adelante, existen indicios de que la dinámica de despidos podría moderarse en el último tramo del año. Un relevamiento de ManpowerGroup sobre la intención de contratación arroja una Expectativa Neta de Empleo que, aunque continúa en terreno contractivo, muestra una atenuación respecto de mediciones previas. La combinación de esa señal con la estrategia empresarial de retener personal y diversificar hacia servicios sugiere un cuadro en el que la destrucción de puestos podría desacelerarse, sin que todavía pueda hablarse de reversión del ciclo recesivo en el segmento pyme industrial.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo