 Alerta Litoral
El sistema financiero argentino perdió 672 sucursales en siete años y la red física se contrajo más del 14 por ciento
Según datos del Banco Central, en julio de 2026 quedaban 3.944 filiales en todo el país, 229 menos que un año antes. El cambio se explica por la digitalización, que ya canaliza más del 90 por ciento de las transacciones, y por fusiones corporativas que eliminaron locales superpuestos.
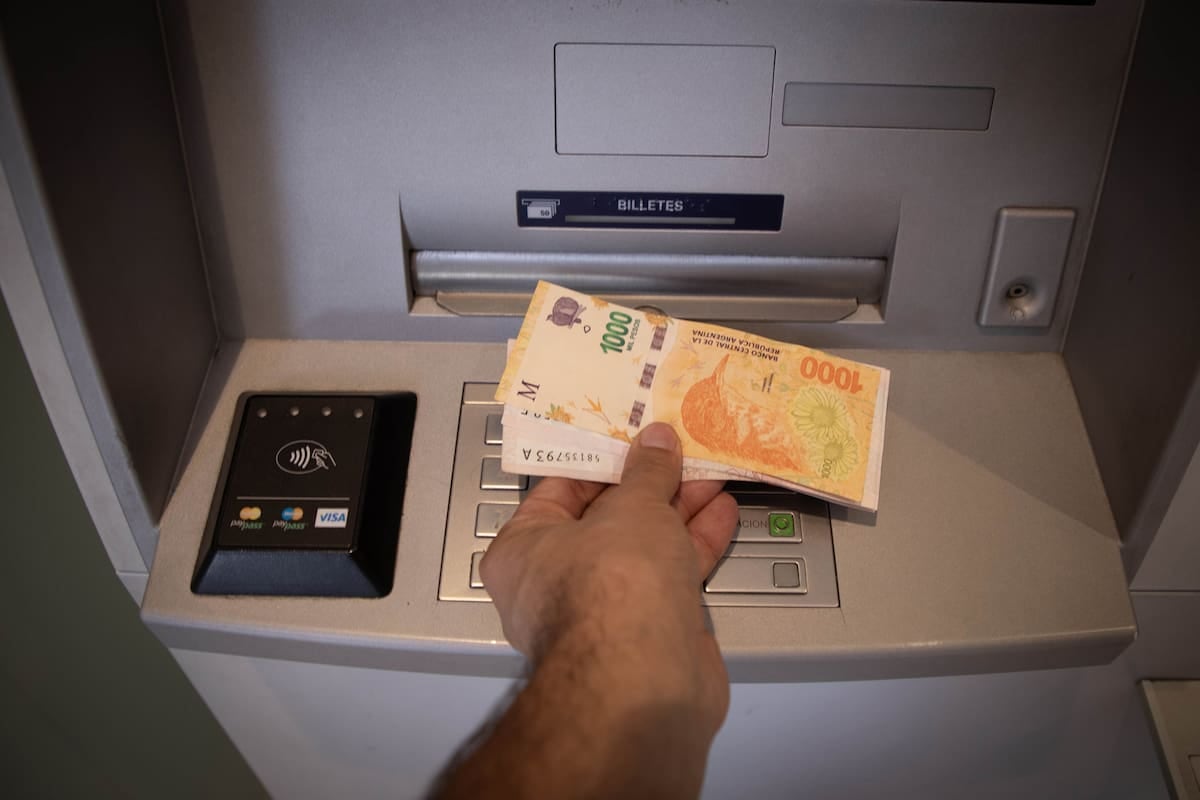
La red de sucursales bancarias en la República Argentina atraviesa un proceso de retracción sostenida que ya lleva siete años. De acuerdo con la información publicada por el Banco Central de la República Argentina (BCRA), en julio de 2026 el sistema financiero contaba con 3.944 filiales distribuidas en todo el territorio nacional, mientras que en julio de 2019 la cifra ascendía a 4.616. La diferencia entre ambos registros equivale a 672 locales cerrados, lo que representa una disminución del 14,5 por ciento en la cobertura física del sistema para el período considerado.
El ritmo de la contracción no fue homogéneo a lo largo de los años. Durante los primeros dos años de la serie la baja resultó marginal, con 28 sucursales menos en 2020 y apenas 2 en 2022, en un contexto atravesado por las restricciones de circulación derivadas de la pandemia de COVID-19. Sin embargo, a partir de 2023 el recorte se profundizó: se cerraron 94 locales en ese año, 109 en 2024 y 229 en los doce meses previos a julio de 2026. Esta última variación equivale a una reducción interanual del 5,5 por ciento, la más pronunciada de toda la serie.
La transformación digital como motor principal del cambio
La explicación central del fenómeno se encuentra en la modificación de los hábitos de los usuarios. Según los datos oficiales, más del 90 por ciento de las transacciones bancarias se realizan actualmente a través de canales digitales, mientras que el 80 por ciento de los clientes nuevos se incorporan al sistema sin necesidad de concurrir físicamente a una sucursal. Frente a ese escenario, las distintas entidades reorganizaron su infraestructura: la demanda de un barrio o una zona se consolida en un único local y se procede al cierre de aquellos que registran baja afluencia de público.
A ese proceso se sumaron las fusiones corporativas acontecidas en los últimos años. La adquisición de las operaciones del HSBC por parte del Banco Galicia y la compra del Itaú por parte del Banco Macro implicaron el cierre de filiales que quedaban a pocos metros de distancia entre sí, dado el solapamiento geográfico derivado de la unión de ambas redes. De este modo, la racionalización derivada de las fusiones contribuyó de manera adicional a la disminución de la cantidad de locales operativos.
Asimetrías provinciales y caída del empleo registrado
La distribución geográfica de las 3.944 sucursales restantes exhibe marcadas desigualdades entre las distintas jurisdicciones. La provincia de Buenos Aires concentra 1.290 filiales plenas; la Ciudad Autónoma de Buenos Aires, 597; la provincia de Santa Fe, 426, y Córdoba, 409. En el extremo opuesto del ranking se ubican Tierra del Fuego, con 21 sucursales, y Catamarca, con apenas 19. Esa concentración en el área metropolitana y en los grandes centros urbanos del país refleja la densidad poblacional y la actividad económica de cada región.
- Julio de 2019: 4.616 sucursales en todo el país.
- Julio de 2020: 4.588 (-28 respecto del año anterior).
- Julio de 2022: 4.586 (-2 respecto del año anterior).
- Julio de 2023: 4.492 (-94 respecto del año anterior).
- Julio de 2024: 4.383 (-109 respecto del año anterior).
- Julio de 2025: 4.173 (-210 acumulado desde 2024).
- Julio de 2026: 3.944 (-229 respecto del año anterior).
El mismo proceso de transformación redujo la dotación de personal del sector. En junio de 2026 trabajaban 86.795 personas en la banca argentina, contra 107.026 que empleaba el rubro siete años atrás. De ese modo, la baja registrada en el mismo período alcanza los 20.231 puestos, según las cifras difundidas por el Banco Central de la República Argentina. Las entidades consultadas sostienen, no obstante, que la tendencia no responde a una estrategia de abandono del mercado local. Una de ellas informó una inversión de 210 millones de dólares en infraestructura tecnológica durante 2026 y un plan de 500 millones para los próximos tres años, orientado a un modelo de atención predominantemente digital pero con soporte humano para las operaciones que lo requieran.
Contexto histórico del sistema bancario argentino
La expansión de la red de sucursales bancarias en la Argentina fue una de las notas distintivas del sistema financiero durante gran parte del siglo XX y los primeros años del XXI. La presencia territorial de bancos públicos y privados constituyó durante décadas una de las señales más visibles de integración financiera en ciudades intermedias y pueblos del interior del país. La reversión de ese proceso, observable desde 2019 en adelante, marca un punto de inflexión en la relación entre las entidades, sus clientes y el territorio. El cierre simultáneo de locales físicos y de puestos de trabajo reconfigure las coordenadas sobre las cuales se prestó tradicionalmente el servicio bancario en el país.
Comentarios
0Todavía no hay comentarios. Sé el primero.