 Alerta Litoral
El peso del crédito sobre las familias: la mora se sostiene y la deuda promedio roza los cinco millones de pesos por persona
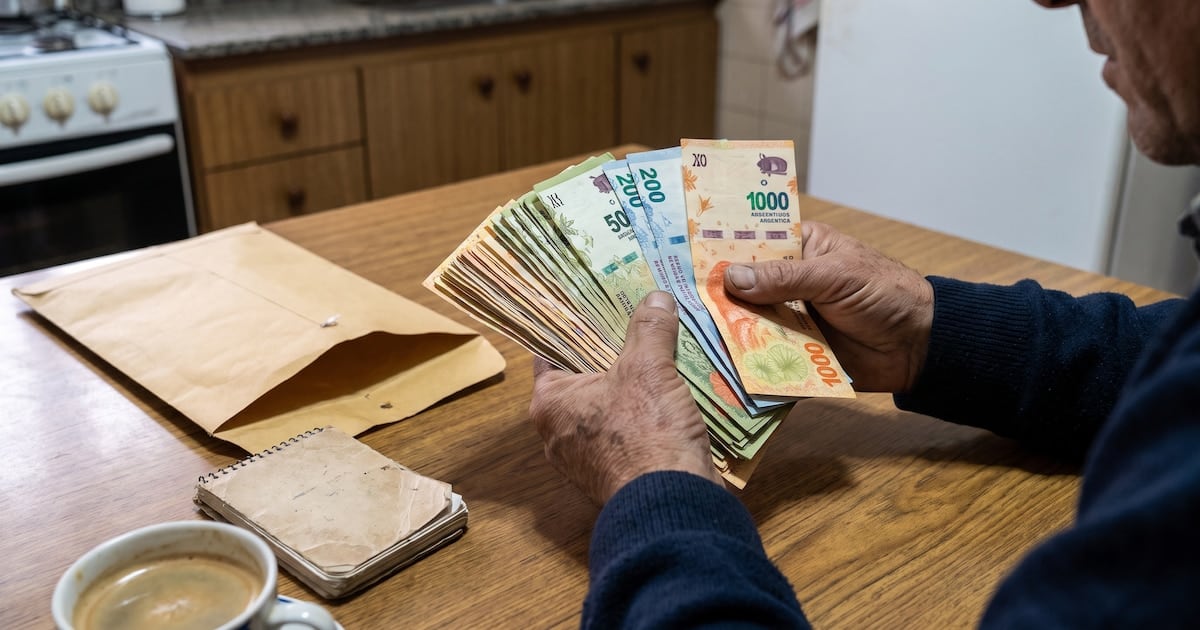
Un relevamiento de EcoGo y la Universidad Austral muestra que el endeudamiento de los hogares argentinos se mantiene en torno a los 101,9 billones de pesos, con fuertes disparidades entre jurisdicciones y una irregularidad que lleva veintidós meses seguidos en aumento.
El río Paraná marcaba en la jornada de ayer una altura de 3,42 metros en el puerto de la ciudad de Santa Fe y de 2,98 metros en el puerto de Paraná, registros que las autoridades portuarias utilizan como referencia para el calado de las embarcaciones de pesca menores. En paralelo a esa medición cotidiana de la bajante, los equipos técnicos de la consultora EcoGo y de la Universidad Austral difundieron un nuevo informe sobre el estado del crédito otorgado a personas físicas en la Argentina, correspondiente al mes de agosto.
De acuerdo con el trabajo, el endeudamiento total de las familias alcanzó los 101,9 billones de pesos, con un crecimiento real del 0,8 por ciento respecto de julio y del 3,9 por ciento en la comparación interanual. Aun con esa suba, el monto se ubica por debajo del récord de diciembre de 2025, cuando la cartera llegó a 102,4 billones de pesos a precios constantes. La deuda promedio por persona se posiciona en 4,9 millones de pesos, aunque la dispersión geográfica resulta significativa.
La irregularidad lleva veintidós meses al alza
El dato más sensible del informe es la persistencia del incumplimiento. La mora por monto representó el 18,4 por ciento del crédito total informado, con un incremento de 0,3 puntos porcentuales en el mes y de 9,8 puntos en términos anuales. Se trata del vigésimo segundo mes consecutivo de suba, una racha que el informe describe como la más larga de la serie reciente. En paralelo, el 27 por ciento de las personas con deuda registraba al menos un saldo irregular en agosto, lo que equivale a uno de cada cuatro deudores, con un avance de 0,3 puntos mensuales y de 8 puntos en la comparación interanual.
- Tierra del Fuego: 8,6 millones de pesos de deuda promedio por persona.
- Ciudad Autónoma de Buenos Aires: 7,2 millones.
- Neuquén y Santa Cruz: 6,9 millones cada una.
- Formosa: 2,9 millones, el registro más bajo del país.
- Santiago del Estero: 3 millones.
- Misiones y San Juan: 3,3 millones en cada caso.
Provincias con mayor y menor mora
La distribución territorial del incumplimiento muestra contrastes marcados. La Rioja concentra la tasa de mora más alta del país, con el 26,2 por ciento, seguida por Santa Cruz y San Luis, ambas con el 24,2 por ciento, Catamarca con el 23,4 por ciento y San Juan con el 22,6 por ciento. En el otro extremo, La Pampa presenta la irregularidad más baja, con el 9,6 por ciento, seguida por la Ciudad Autónoma de Buenos Aires con el 12,5 por ciento, Entre Ríos con el 14,5 por ciento y Córdoba con el 15,1 por ciento.
El informe incorpora una distinción técnica entre la mora total y la mora operativa, esta última sin considerar los créditos ya clasificados como irrecuperables. La mora operativa se ubicó en el 10,6 por ciento de la cartera y mejoró 0,4 puntos respecto de julio, mientras que los préstamos considerados irrecuperables representaron el 7,8 por ciento del crédito total. En cuanto al tipo de entidad, los proveedores no financieros de crédito, entre ellos las plataformas de financiamiento conocidas como fintech, registraron una mora del 31,7 por ciento, frente al 16,1 por ciento del sistema financiero tradicional integrado por bancos y financieras. Las fintech concentraron el 14,8 por ciento del crédito, equivalente a 15 billones de pesos, en tanto que el sistema tradicional explicó el 85,2 por ciento restante, alrededor de 86,8 billones de pesos.
Contexto histórico y lectura de la serie
El comportamiento de la mora en la Argentina atravesó episodios críticos en las últimas dos décadas. Luego de los picos registrados durante la crisis de 2001, cuando la irregularidad superó el 35 por ciento de la cartera de consumo, y de los repuntes posteriores a la salida de la convertibilidad, el indicador había logrado descender a niveles inferiores al 5 por ciento en los años de mayor estabilidad macroeconómica. La reversión observada desde noviembre de 2023, sostienen los autores del relevamiento, configura la racha de incrementos mensuales más prolongada de los últimos tiempos, en un contexto de aceleración inflacionaria y pérdida de poder adquisitivo de los salarios formales. Los técnicos de EcoGo y de la Universidad Austral advirtieron que, aun con la mejora parcial de la mora operativa, la proporción de carteras ya declaradas como irrecuperables continúa en expansión, lo que consolida un stock de crédito de difícil recupero que, según advirtieron, exigirá un seguimiento específico en los próximos meses.
Comentarios
0Todavía no hay comentarios. Sé el primero.