 Alerta Litoral
Desde noviembre, las cuentas remuneradas deberán informar un rendimiento comparable
La nueva norma obligará a bancos y billeteras digitales a mostrar la variación de los últimos siete días, expresada como tasa nominal anual y descontados los costos de administración y custodia. La medida apunta a facilitar la comparación entre ofertas y reducir las diferencias de presentación.
Desde el 1 de noviembre, las entidades financieras y las billeteras digitales que ofrecen cuentas remuneradas mediante fondos comunes de inversión deberán informar el rendimiento con un indicador uniforme: la variación de la cuotparte del fondo durante los últimos siete días corridos, expresada como tasa nominal anual y después de descontar los honorarios de administración y custodia. La novedad busca terminar con una situación en la que cada entidad utilizaba una métrica diferente, lo que dificultaba comparar las alternativas disponibles.
Hasta ahora, los bancos y las billeteras podían definir libremente la forma de presentar el rendimiento. Algunas entidades exhibían la tasa nominal anual, mientras que otras preferían la tasa efectiva anual. También había diferencias en el período utilizado para realizar el cálculo: Certainas eligió mostrar el mejor intervalo disponible y otras proyectaban rendimientos futuros, en lugar de informar el resultado efectivamente registrado por el fondo. La nueva disposición establece una vara común para todas las operaciones alcanzadas por la norma.
La información deberá aparecer en el lugar de la inversión
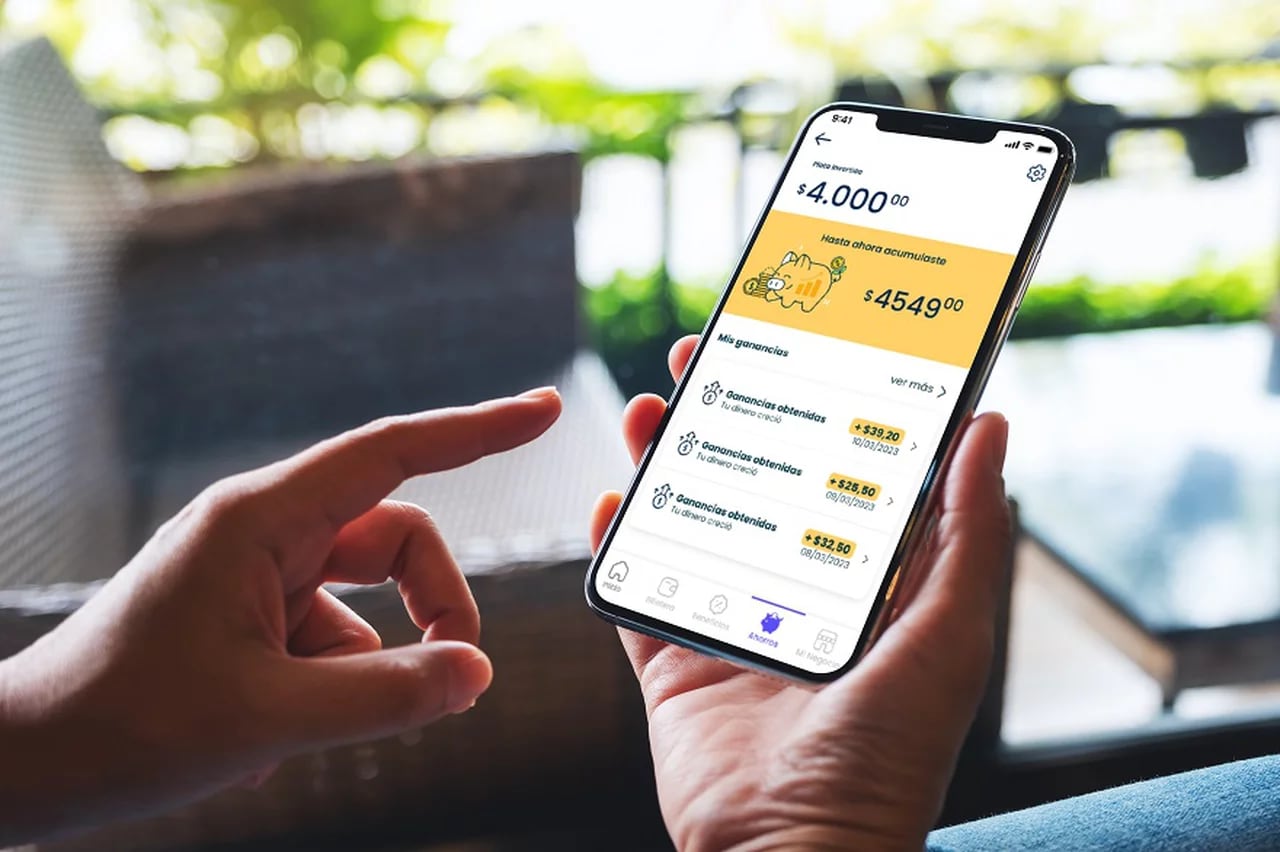
El dato tendrá que estar visible y ser de fácil acceso en las plataformas digitales donde se ofrezca el servicio, incluidos el home banking y las aplicaciones de bancos y billeteras. Además, deberá aparecer junto a la opción de inversión, y no en una sección secundaria o difícil de encontrar. La medida busca que el usuario pueda identificar el rendimiento antes de elegir dónde depositar su dinero, sin depender de información adicional o de una búsqueda específica.
El alcance alcanza a las cuentas cuyo rendimiento depende de la evolución del fondo de inversión subyacente. En este esquema, la tasa puede variar diariamente porque el resultado depende de los activos en los que se invierte el dinero. La norma se aplica, entre otras, a las cuentas ofrecidas por Personal Pay, Mercado Pago, Lemon, Cocos, YPF App, Santander, Macro y Galicia.
No están alcanzadas las cuentas con tasa fija, como las de Banco Nación, Supervielle, Ualá, Carrefour Banco y Naranja X. En esos productos, el rendimiento se define de antemano y se mantiene estable, por lo que no presentan el mismo problema de comparación que las cuentas vinculadas a fondos comunes de inversión. La distinción resulta relevante porque la nueva obligación se refiere a productos cuya rentabilidad puede cambiar con el comportamiento del fondo.
- La tasa se calculará sobre la variación de los últimos siete días corridos.
- El rendimiento se expresará como tasa nominal anual.
- Los honorarios de administración y custodia estarán descontados del dato informado.
- La información deberá exhibirse junto a la opción de inversión en las plataformas digitales.
- La medida no alcanza a las cuentas con tasa fija.
También será importante tener en cuenta las condiciones comerciales de cada producto. Algunas entidades establecen un tope al rendimiento y pagan intereses solamente sobre los primeros dos millones de pesos depositados; por encima de ese monto, el dinero no genera ganancias. Otras opciones condicionan el beneficio a que el usuario tenga una cuenta sueldo o contrate un paquete de servicios. Por eso, la métrica comúnUNC will facilitate the comparison of the advertised yield, but it will not eliminate the differences generated by limits, bonuses, service requirements or specific fund costs.
Los fondos conocidos como money market ofrecen liquidez inmediata, ya que el dinero se invierte en el momento del depósito y puede retirarse sin demoras. Acreditan intereses todos los días y suelen operative en plazos fijos, cauciones y cuentas remuneradas. El mes próximo será clave para observar la aplicación efectiva de la nueva norma y verificar si la información se presenta de manera clara, uniforme y accesible en las distintas plataformas.
Comentarios
0Todavía no hay comentarios. Sé el primero.