 Alerta Litoral
La industria trabajó al 58,5% de su capacidad en agosto y volvió a quedar debajo del registro interanual
El INDEC reportó que las fábricas manufactureras7, se mantuvo 1,1 puntos por debajo de agosto de 2025; más del 40% de la capacidad ociosa sigue sin aprovecharse, con la metalmecánica y los electrodomésticos como los sectores más golpeados.
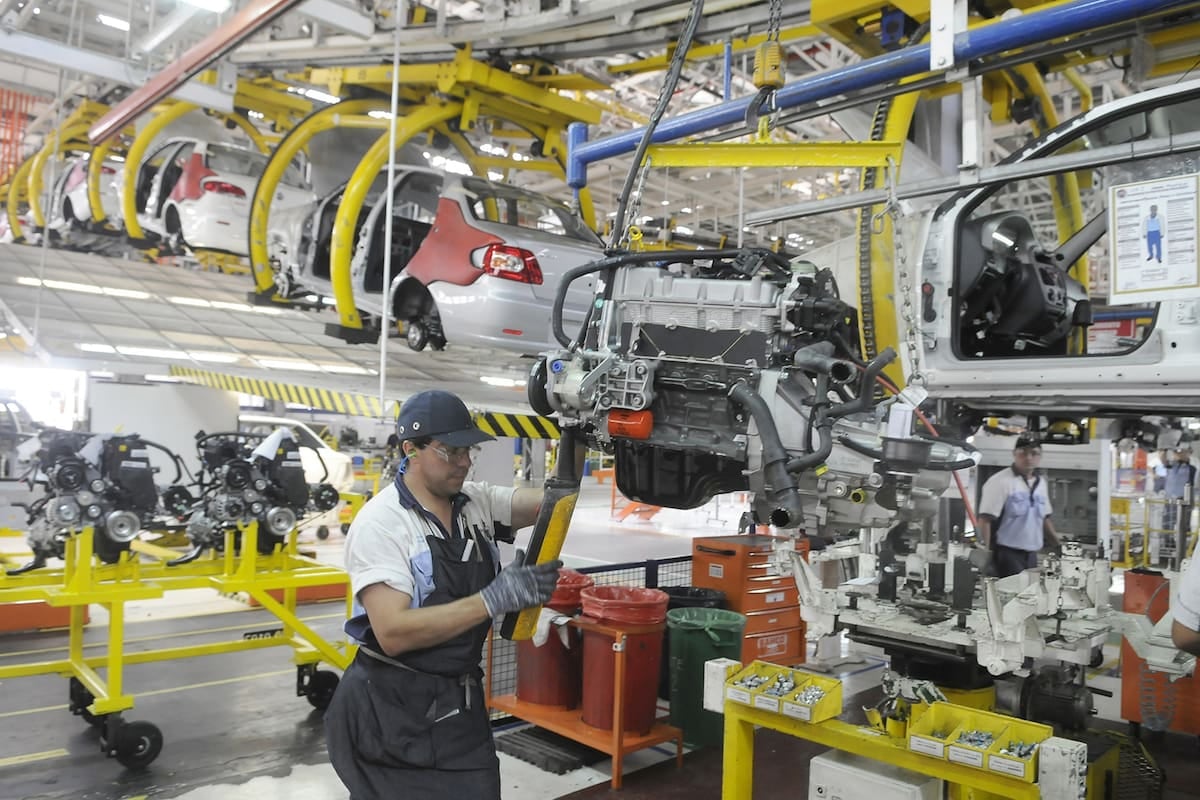
La industria manufacturera argentina operó en agosto al 58,5% de su capacidad instalada, según el informe del Instituto Nacional de Estadística y Censos (INDEC) sobre Utilización de la Capacidad Instalada en la Industria (UCII). El dato representa una suba marginal respecto del 58,2% registrado en julio, pero se ubica 1,1 puntos por debajo del 59,6% que el mismo indicador había marcado en agosto de 2025. En comparación con el año anterior, el promedio del sector se mantiene en terreno negativo, lo que evidencia que la tenue recuperación mensual no logra compensar la pérdida acumulada de actividad frente a igual período del ejercicio previo.
Más del 40% del aparato productivo continúa ocioso
La medición releva entre 600 y 700 empresas manufactureras y refleja qué proporción de la capacidad productiva disponible está siendo efectivamente aprovechada. El 58,5% informado para agosto implica, por lo tanto, que más de cuatro de cada diez instalaciones fabriles permanecieron sin uso durante el mes bajo análisis. En relación con los picos de 2026, alcanzados en marzo (59,8%) y abril (59,9%), el nivel de agosto muestra un retroceso leve pero sostenido desde mediados de año.
La radiografía por sectores revela una dispersión pronunciada en el interior del entramado industrial. En el extremo superior se posicionó la refinación de petróleo, con el 88,8% de utilización de su capacidad, por encima del 86,1% del mismo mes del año anterior y apoyada en un mayor procesamiento de crudo. La acompañaron las industrias metálicas básicas (70,1%), alimentos y bebidas (66,4%), sustancias y productos químicos (65,2%) y la rama de papel y cartón (61,3%). El bloque químico, en particular, mostró un avance interanual significativo al pasar del 60,1% en agosto de 2025 al 65,2% actual, traccionado en buena medida por la producción de detergentes y jabones, que creció 6% en la comparación con igual mes del año pasado.
- Refinación de petróleo: 88,8% (vs. 86,1% en agosto de 2025).
- Industrias metálicas básicas: 70,1%.
- Alimentos y bebidas: 66,4%.
- Sustancias y productos químicos: 65,2% (vs. 60,1% un año atrás).
- Papel y cartón: 61,3%.
- Productos minerales no metálicos: 54,5% (cuatro puntos por debajo de agosto de 2025).
- Industria automotriz: 46,2% (vs. 53,3% en agosto de 2025).
- Metalmecánica (excluida la automotriz): 35,9% (vs. 44,6% en agosto de 2025).
Metalmecánica y consumo durable, los puntos más críticos
En el otro extremo del espectro, la metalmecánica —sin incluir al sector automotor—utilizó apenas el 35,9% de su capacidad, contra el 44,6% que había mostrado en agosto de 2025. Dentro de ese universo, la fabricación de maquinaria agropecuaria se desplomó 37,9% en términos interanuales y la producción de electrodomésticos retrocedió 28%, dos caídas que explican gran parte de la peor performance relativa del bloque. La industria automotriz, por su parte, redujo su nivel de uso del 53,3% al 46,2% en la misma comparación, en línea con un menor volumen de unidades ensambladas por las terminales radicadas en el país. En tanto, los productos minerales no metálicos —entre los que se cuentan cemento y vidrio— operaron al 54,5%, cuatro puntos por debajo del registro de agosto del año previo.
En ese contexto, los sectores ligados al consumo masivo mostraron dinámicas disímiles. Mientras que la rama de alimentos y bebidas, uno de los bloques de mayor peso dentro del agregado manufacturero, se mantuvo prácticamente estable frente a agosto de 2025, los bienes durables vinculados al equipamiento del hogar —electrodomésticos, por ejemplo— registraron caídas de dos dígitos que refuerzan el cuadro de debilidad en la demanda interna. El informe del INDEC, cabe recordar, describe el estado de la oferta industrial sin emitir juicios de política económica, pero sus datos suelen ser utilizados como insumo para el seguimiento coyuntural del Ministerio de Economía y del Banco Central.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo.”Tomás Amerio, economista
El economista Tomás Amerio advirtió que, en el escenario actual, una eventual reactivación del consumo sería absorbida principalmente por la capacidad instalada ociosa antes que por nuevas inversiones o por la contratación de personal. De acuerdo con sus declaraciones, mientras el uso promedio no supere rangos cercanos al 65% o 70%, la industria dispone de margen para responder a una mayor demanda sin necesidad de ampliar su base productiva, lo que mantiene condicionada la dinámica del empleo industrial. El consultor señaló, además, que los sectores más comprometidos —electrodomésticos, maquinaria agropecuaria y terminales automotrices— requieren de señales de política industrial específicas antes de poder revertir el deterioro de los últimos meses.
De cara a los próximos meses, el indicador a seguir será precisamente la evolución de la utilización de la capacidad instalada en septiembre, que el INDEC difundirá hacia fines de octubre. El dato permitirá evaluar si la franja de uso superior al 40% ocioso comienza a reducirse de manera sostenida o si, por el contrario, la industria consolida niveles cercanos al 58% y prolonga la brecha negativa en la comparación interanual (INDEC, UCII, agosto de 2026).
Comentarios
0Todavía no hay comentarios. Sé el primero.